
Номер EORI обязателен для каждого, кто подаёт таможенную декларацию в Евросоюзе —
так требует art. 9 rozporządzenia (UE) nr 952/2013, unijnego kodeksu celnego. В Польше номер
присваивает Dyrektor Izby Administracji Skarbowej w Poznaniu через платформу PUESC,
бесплатно, обычно за несколько рабочих дней. У одного субъекта может быть
только один номер EORI, и он действует во всех 27 странах Союза.
Проблема с EORI редко выглядит как проблема с EORI. Она выглядит так: груз пришёл в порт
или на таможенный терминал, агентство просит номер для декларации, номера нет — и с этой
минуты каждый день стоит денег. Товар лежит на складе временного хранения, перевозчик
начисляет простой, покупатель в Польше ждёт поставку, о которой вы уже отчитались.
Регистрация при этом бесплатная и занимает несколько дней. Весь вопрос в том, начали её
за две недели до отгрузки или в тот день, когда контейнер уже стоит на терминале.
EORI — не разрешение, а входной билет: без него таможня физически не примет
декларацию, потому что поле с номером в ней обязательное.
Коротко
- Один субъект — один номер EORI на весь Евросоюз (art. 9 ust. 2 unijnego
kodeksu celnego). Получить второй номер в другой стране ЕС нельзя, и попытка это сделать
заканчивается отказом. - Присвоение номера бесплатно. Единственный обязательный платёж —
17 zł гербового сбора за доверенность, если заявление подаёт представитель
(ustawa o opłacie skarbowej). - В Польше номер присваивает Izba Administracji Skarbowej w Poznaniu,
Wydział Centralna Rejestracja, через PUESC. Заявление — форма WRP0001 для компании
и WRR0001 для физического лица. - Формат номера: PL + NIP + пять нулей для польской компании
и PL + 14 цифр + буква Z для субъекта без польского NIP. - Освобождение от пошлины для посылок стоимостью до 150 евро отменено
с 1 июля 2026 года — rozporządzenie Rady (UE) 2026/382 z 11 lutego 2026 r.
До 1 июля 2028 года действует упрощённая ставка 3 евро за позицию в посылке. - EORI не заменяет VAT-UE. Это два разных идентификатора:
EORI — для таможни, VAT-UE — для сделок внутри Союза. Импортёру нужны оба.
Кому нужен EORI, а кому не нужен
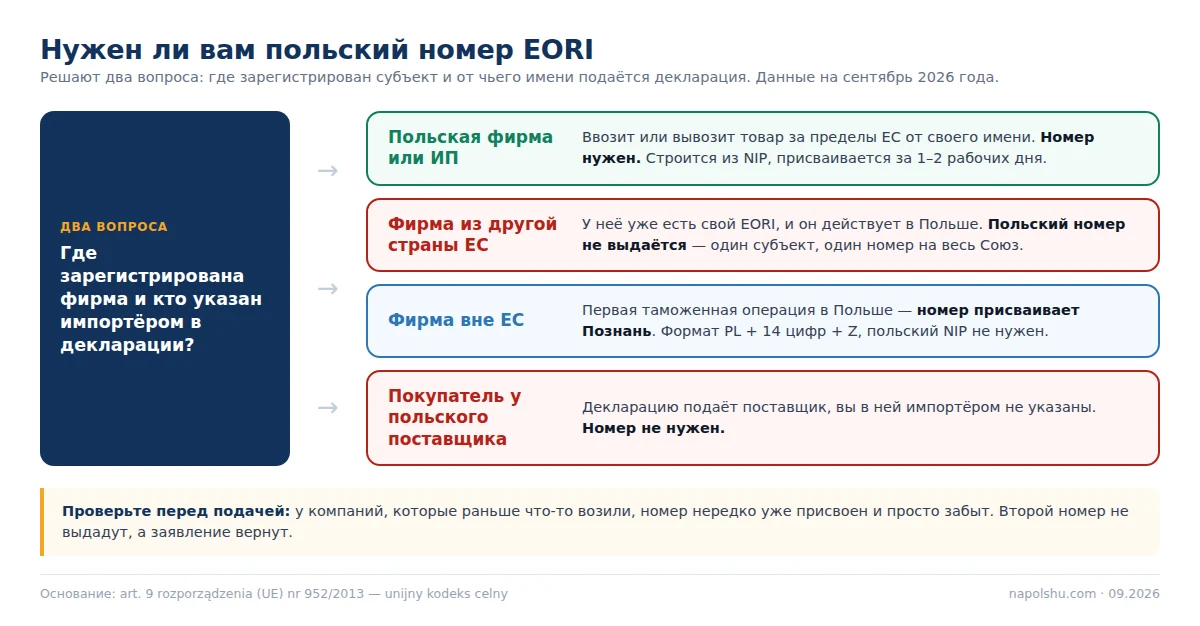
Номер EORI нужен любому лицу, которое в отношениях с таможенными органами ЕС выступает
от своего имени: подаёт декларацию, обращается за разрешением, получает решение таможни.
В обиходе это сводят к формуле «нужен тем, кто возит товары через границу Союза», и она
в основном верна.
Важнее понять, кому номер не нужен, потому что здесь чаще всего платят
за лишнюю услугу. Компания, зарегистрированная в другой стране Евросоюза, польский EORI
не получает: у неё уже есть свой, и он действует в Польше без каких-либо дополнительных
действий. Физическое лицо, которое везёт вещи для себя, тоже обходится без номера.
| Кто вы | Нужен ли польский EORI | Почему |
|---|---|---|
| Польская компания, ввозит или вывозит товар за пределы ЕС | Да | подаёт декларацию от своего имени |
| Польское ИП (JDG) с внешнеэкономической деятельностью | Да | то же основание, номер строится из NIP |
| Компания из другой страны ЕС | Нет | её собственный EORI действует во всех 27 странах |
| Компания вне ЕС, первая таможенная операция в Польше | Да | номер присваивает страна первой операции |
| Компания вне ЕС с номером из другой страны ЕС | Нет | второй номер не присваивается |
| Физическое лицо, товар для личных нужд | Нет | нет коммерческой цели |
| Физическое лицо, регулярный коммерческий ввоз | Да | выступает как участник ВЭД |
| Продавец на маркетплейсе, отправляет посылки в ЕС | Как правило, да | с 01.07.2026 посылки не освобождены от пошлины |
Вывод в одну строку: номер нужен тому, кто в декларации указан как импортёр или экспортёр.
Если вы только покупаете товар у польского поставщика, а декларацию подаёт он — номер
вам не нужен.
Сколько стоит номер EORI в 2026 году
Присвоение номера EORI бесплатно. Это ключевой факт, который стоит знать до разговора
с любым посредником: государство за номер денег не берёт, и никакой «ускоренной платной
процедуры» в PUESC не существует.
Единственный обязательный платёж появляется, если заявление подаёт представитель:
17 zł гербового сбора за доверенность. Сбор платится один раз за один
документ представительства, а не за каждое обращение.
| Статья | Сумма | Обязательно |
|---|---|---|
| Присвоение номера EORI | 0 zł | — |
| Гербовый сбор за доверенность | 17 zł | да, если подаёт представитель |
| Квалифицированная электронная подпись на год | 250–400 zł | нет, если есть profil zaufany |
| Присяжный перевод учредительных документов | 250–600 zł | да, для компании вне ЕС |
| Сопровождение napolshu.com | 400 zł | нет |
| Пакет VAT + VAT-UE + EORI | от 800 zł | нет |
Вывод: собственно регистрация ничего не стоит, платите вы за то, чтобы форма ушла
правильно с первого раза. Это не риторика — заявление с ошибкой не отклоняют мгновенно,
его проверяют несколько дней, и только потом присылают запрос. Один неверно заполненный
раздел стоит недели, а не денег.
Сроки: сколько на самом деле идёт номер
Официальная формулировка PUESC осторожная: «заявление может проверяться несколько дней».
Твёрдого срока, установленного нормой, здесь нет — в отличие от, например, семидневного
срока рассмотрения заявления в KRS.
Часть русскоязычных источников до сих пор пишет о 7–10 днях. Это данные времён,
когда регистрация шла через отдельную систему SISC и часть проверок делалась вручную.
Сейчас для польской компании с действующим NIP номер обычно присваивается за
1–2 рабочих дня, а задержки почти всегда связаны с одним из трёх факторов:
неполные данные в форме, отсутствие доверенности и документы иностранной компании
без присяжного перевода.
| Ситуация | Что говорит PUESC | Практика |
|---|---|---|
| Польская компания, есть NIP и подпись | «несколько дней» | 1–2 рабочих дня |
| Польское ИП | «несколько дней» | 1–2 рабочих дня |
| Компания вне ЕС, документы готовы | «несколько дней» | 2–5 рабочих дней |
| Компания вне ЕС, нужен перевод документов | — | плюс 2–5 дней на перевод |
| Пришёл запрос из Centralnej Rejestracji | — | плюс 3–10 дней |
| Изменение данных субъекта (WRP0002) | «несколько dni» | 1–3 рабочих дня |
Вывод: закладывайте на регистрацию неделю до первой отгрузки, а для иностранной компании —
две. Номер, полученный на день раньше, ничего не стоит; номер, полученный на день позже,
стоит суток простоя.
Как получить EORI через PUESC: пошагово
Регистрация идёт целиком онлайн, через Platformę Usług Elektronicznych Skarbowo-Celnych.
Отдельного «заявления на EORI» не существует: номер присваивается вместе с регистрацией
данных субъекта, если в форме отмечена область деятельности «Cło (EORI)».
Именно этот пункт чаще всего и забывают отметить.
| Форма | Для чего | Кто подаёт |
|---|---|---|
| WRP0001 | регистрация данных субъекта и присвоение EORI | компания, ИП |
| WRP0002 | изменение данных уже зарегистрированного субъекта | компания, ИП |
| WRR0001 | регистрация физического лица | физическое лицо |
| DDS0001 | документ к делу: доверенность, подтверждение сбора | заявитель или представитель |
Порядок действий такой:
- Аккаунт на PUESC с расширенными правами. Обычной регистрации по адресу
электронной почты недостаточно: нужна подтверждённая личность. - Заполнение формы WRP0001. Данные субъекта, форма деятельности, коды PKD,
адрес, контакты, банковские счета, каналы связи и — обязательно — область деятельности
«Cło (EORI)». - Подписание. Квалифицированная электронная подпись, profil zaufany
либо продвинутая подпись с таможенным сертификатом. Третьего не дано. - Доверенность и гербовый сбор, если подаёт представитель. Доверенность
прикладывается через DDS0001 вместе с подтверждением оплаты 17 zł. - Отправка и UPO. Система выдаёт urzędowe poświadczenie odbioru —
подтверждение, что документ принят. - Присвоение номера. В личном кабинете появляется подтверждение регистрации
данных субъекта и сам номер EORI.
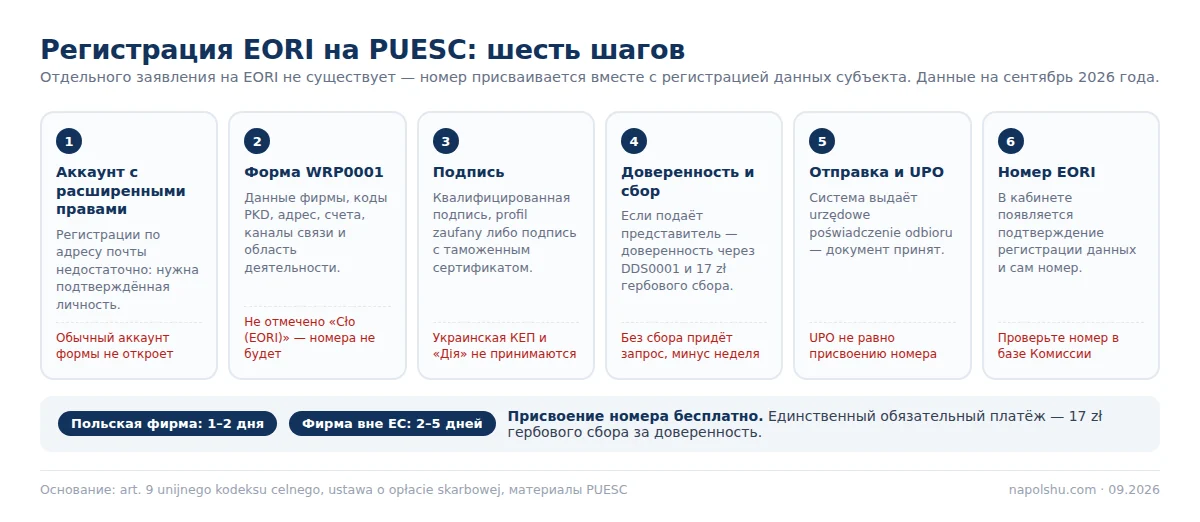
Украинская КЕП и приложение «Дія» в PUESC не принимаются. Это тот же барьер,
что и в KRS: польские государственные системы работают только с квалифицированной подписью,
выданной поставщиком из списка ЕС, либо с profilem zaufanym, для которого нужен PESEL.
Для украинской или казахстанской компании обычный выход — доверенность на польского
представителя.
Как выглядит номер и как его проверить
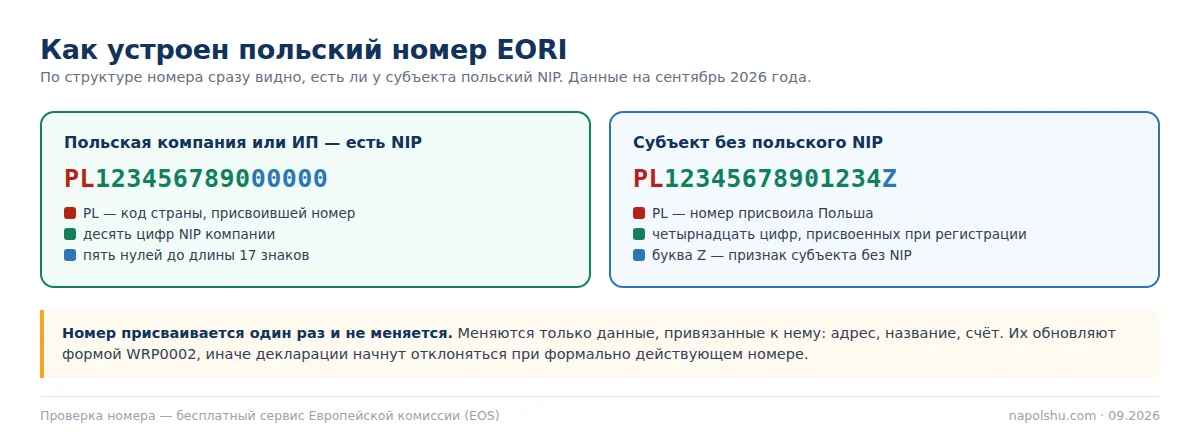
Номер EORI строится по национальным правилам страны, которая его присвоила, и всегда
начинается с кода страны. Польский номер выглядит одним из двух способов, и по нему сразу
видно, есть ли у субъекта польский NIP.
| Кто | Структура | Пример |
|---|---|---|
| Польская компания или ИП с NIP | PL + 10 цифр NIP + пять нулей | PL123456789000000 |
| Субъект без польского NIP | PL + 14 цифр + буква Z | PL12345678901234Z |
| Физическое лицо | PL + идентификатор, присвоенный при регистрации | — |
Проверить чужой номер можно бесплатно в базе Европейской комиссии: сервис показывает,
действителен ли номер, и — если субъект дал на это согласие — название и адрес. Проверка
занимает меньше минуты и стоит того перед первой сделкой с новым контрагентом:
недействительный EORI означает, что декларацию от его имени подать не получится.
Компания вне ЕС: когда номер выдаёт Польша
Правило простое: субъект, не имеющий места нахождения на таможенной территории Союза,
регистрируется в той стране ЕС, где совершает первую таможенную операцию или впервые
обращается за решением. Если это Польша — номер присваивает Познань.
Отсюда практический вывод, который экономит деньги: если товар пойдёт через Гданьск
или польско-украинскую границу, регистрироваться нужно в Польше, а не в стране,
где вам «быстрее пообещали». Номер из другой страны ЕС тоже будет действовать, но получить
его вы сможете только там, где реально начинаете операции.
Для такой компании понадобятся учредительные документы с присяжным переводом на польский:
выписка из торгового реестра страны регистрации, документ о полномочиях подписанта, иногда
устав. Апостиль требуется не всегда — зависит от страны и от того, какой документ подаётся.
Разбираем это по конкретному пакету, а не по общему правилу.
| Документ или условие | Обязательно | Комментарий |
|---|---|---|
| Выписка из торгового реестра | Да | с присяжным переводом на польский |
| Подтверждение полномочий подписанта | Да | из выписки либо отдельным документом |
| Польский NIP | Нет | номер строится без него, с буквой Z |
| Адрес в Польше | Нет | достаточно адреса в стране регистрации |
| Доверенность на представителя | Практически всегда | иначе нужна подпись, признаваемая в ЕС |
| Таможенный представитель для декларации | Да | косвенное представительство, раздел ниже |
Вывод: сам номер иностранная компания получает почти так же, как польская. Сложность
начинается не с EORI, а с первой декларации — её субъект без места нахождения в ЕС
не может подать самостоятельно.
Посылки до 150 евро: освобождения больше нет
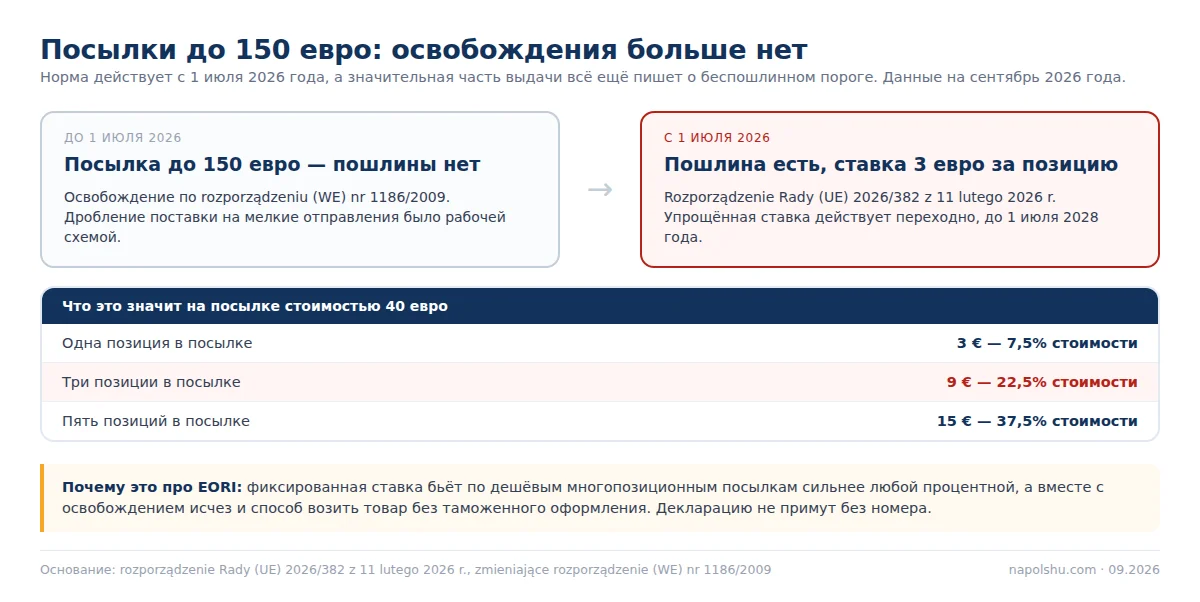
Это самое свежее и самое недооценённое изменение в теме. С 1 июля 2026 года
освобождение от таможенной пошлины для посылок стоимостью до 150 евро отменено —
rozporządzenie Rady (UE) 2026/382 z 11 lutego 2026 r., изменяющее rozporządzenie (WE)
nr 1186/2009 о системе таможенных льгот.
Устаревшие данные в выдаче. Значительная часть русскоязычных материалов
об импорте в Польшу и о EORI по-прежнему утверждает, что посылки дешевле 150 евро
ввозятся без пошлины. По состоянию на 9 сентября 2026 года это неверно уже
70 дней. Норма — rozporządzenie Rady (UE) 2026/382, дата вступления
в силу — 1 июля 2026 года.
Вместо прежнего освобождения на переходный период с 1 июля 2026 по 1 июля 2028 года
введена упрощённая ставка: 3 евро за позицию в посылке. Она касается
почтовых отправлений и импорта, освобождённого от НДС по схеме IOSS.
Фиксированная ставка бьёт по дешёвым многопозиционным посылкам сильнее любой процентной.
Посылка на 40 евро из трёх товаров: раньше — ноль пошлины, теперь — 3 × 3 = 9 евро,
то есть 22,5% от стоимости товара. Посылка на 40 евро из одной позиции — 3 евро,
или 7,5%. Разница между этими двумя случаями — только в том, как продавец скомплектовал
отправление.
| Параметр | До 1 июля 2026 | С 1 июля 2026 |
|---|---|---|
| Посылка до 150 евро | освобождена от пошлины | облагается |
| Ставка в переходный период | — | 3 евро за позицию, до 01.07.2028 |
| Импорт по схеме IOSS | пошлины нет | пошлина по упрощённой ставке |
| Правовая основа | rozporządzenie (WE) nr 1186/2009 | rozporządzenie Rady (UE) 2026/382 |
| Нужен ли EORI отправителю или импортёру | часто нет | как правило, да |
Вывод: бизнес-модели, построенные на дроблении поставки на мелкие посылки, потеряли смысл,
а вместе с ними исчез и способ возить товар без таможенного оформления. Для продавца
из-за пределов ЕС это означает, что вопрос про EORI из «когда-нибудь потом» превратился
в «до следующей отгрузки».
Оформим EORI до первой отгрузки
Проверим, нет ли у компании уже присвоенного номера, соберём документы, подадим WRP0001
и доведём заявление до присвоения. Для польской фирмы это обычно 1–2 рабочих дня.
EORI и VAT: два номера и процедура art. 33a
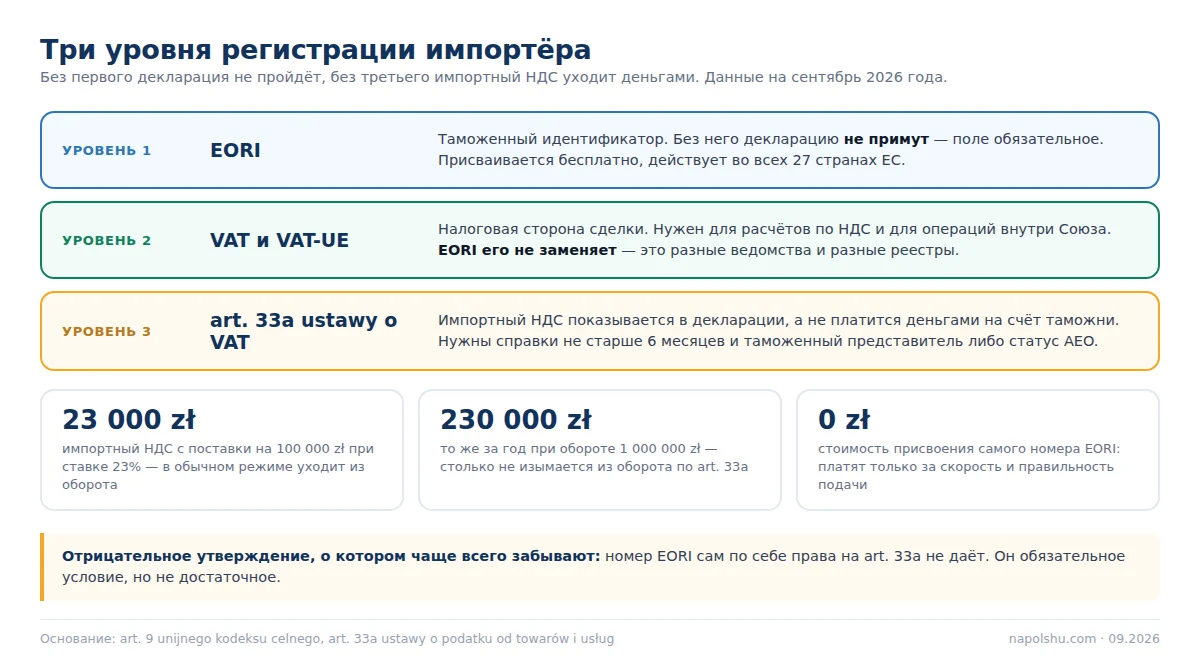
EORI не заменяет VAT-UE и не даёт налоговых прав. Это разные регистрации
в разных ведомствах: EORI ведёт таможенная администрация, VAT — urząd skarbowy. Импортёру
обычно нужны оба: EORI — чтобы декларация была принята, VAT-UE — чтобы правильно
рассчитаться по сделкам внутри Союза.
Самое ценное, что даёт правильно выстроенная регистрация импортёра, — это не сам номер,
а доступ к процедуре art. 33a ustawy o VAT. В обычном режиме импортный НДС
платится деньгами на счёт таможни, а возвращается потом через декларацию. По art. 33a
он не уплачивается деньгами вовсе: налог показывается одновременно как начисленный
и как вычитаемый в той же декларации.
Считаем на конкретных числах. Импорт на 100 000 zł при ставке 23% — это
23 000 zł, которые в обычном режиме уходят из оборота и возвращаются
через недели. При обороте 1 000 000 zł в год из оборота вымывается
230 000 zł. Для торговой компании это и есть разница между ростом
и постоянной нехваткой оборотных средств.
| Условие | Требование |
|---|---|
| Статус плательщика | действующий плательщик VAT |
| Задолженность по налогам и ZUS | отсутствует либо не превышает 3% суммы обязательств |
| Подтверждающие справки | выданы не ранее чем за 6 месяцев до импорта |
| Альтернатива справкам | заявления под уголовной ответственностью, art. 233 § 6 k.k. |
| Форма участия в оформлении | через таможенного представителя либо со статусом AEO или разрешением на упрощения |
| Периодичность деклараций | квартальный расчёт недоступен минимум 12 месяцев |
| Срок исправления при ошибке | 4 расчётных периода, иначе налог платится обычным путём с процентами |
Вывод: EORI сам по себе права на art. 33a не даёт. Номер — обязательное
условие, но не достаточное. Именно поэтому регистрацию импортёра имеет смысл планировать
целиком, а не по одной бумажке за раз.
Таможенный представитель: прямое и косвенное
Таможенный представитель — это агентство или лицо, которое подаёт декларацию за вас.
Различие между двумя формами представительства практическое, а не терминологическое,
и определяет, кто отвечает за таможенный долг.
При прямом представительстве представитель действует от имени и в пользу
импортёра: должником по пошлине и НДС остаётся импортёр. При косвенном
представитель действует от своего имени, но в пользу импортёра, и становится солидарным
должником вместе с ним.
Для компании без места нахождения в Евросоюзе выбора обычно нет: декларацию она подаёт
только через косвенного представителя. Это и объясняет, почему польские агентства просят
у иностранных клиентов гарантии или предоплату пошлин — они отвечают своими деньгами.
| Признак | Прямое | Косвенное |
|---|---|---|
| От чьего имени действует представитель | от имени импортёра | от своего имени |
| Кто должник по пошлине | импортёр | импортёр и представитель солидарно |
| Доступно компании вне ЕС | как правило, нет | да |
| Требования агентства к клиенту | обычные | гарантия или предоплата платежей |
| Чей EORI указывается в декларации | импортёра | оба номера |
Вывод: номер EORI нужен иностранной компании даже тогда, когда декларацию физически подаёт
польское агентство, — её номер всё равно указывается в декларации.
ICS2 и NCTS: что изменилось с 1 июня 2026
Параллельно с реформой пошлин менялись сами системы подачи. Польша пользовалась отсрочкой
и принимала przywozowe deklaracje skrócone (PDS) по прежним правилам
до 31 мая 2026 года. С 1 июня 2026 года обязательны
ICS2 фаза 3 (шаг 3) и NCTS фаза 6.
Прямого отношения к присвоению номера EORI это не имеет, но имеет отношение к тому,
что происходит дальше: данные о грузе теперь уходят в европейскую систему раньше, чем
груз доезжает до границы, и во всех этих сообщениях фигурирует номер EORI отправителя,
получателя и перевозчика. Ошибка в данных субъекта, привязанных к номеру, теперь всплывает
не на терминале, а ещё до выезда.
| Дата | Что происходит |
|---|---|
| 19.06.2025 | запуск AIS/IMPORT PLUS для упрощённых деклараций |
| 01.09.2025 | появилась возможность подавать PDS напрямую в ICS2 |
| 31.05.2026 | последний день работы по прежним правилам PDS |
| 01.06.2026 | обязательны ICS2 фаза 3 (шаг 3) и NCTS фаза 6 |
| 01.07.2026 | отменено освобождение посылок до 150 евро |
| 01.07.2028 | заканчивается переходная ставка 3 евро за позицию |
Вывод: 2026 год — тот момент, когда «возить без оформления» перестало работать
и технически, и юридически.
Данные компании изменились — что делать
Сам номер EORI присваивается один раз и не меняется. А вот данные, привязанные к нему,
обновлять нужно: сменились адрес, название, организационно-правовая форма, банковский счёт
или контакты — это отражается на PUESC формой WRP0002.
Если этого не сделать, номер формально останется действительным, а декларации начнут
отклоняться из-за расхождения данных. Со стороны это выглядит как необъяснимый сбой:
номер есть, он валиден в базе Комиссии, а декларация не проходит.
Обновление бесплатное и делается там же, где регистрация. Подписывается так же:
profilem zaufanym, квалифицированной подписью или подписью с таможенным сертификатом.
Особенно важно не забыть про это после смены
адреса или правления в KRS — данные между реестрами автоматически не переносятся.
| Что изменилось | Нужно ли обновлять | Что будет, если не обновить |
|---|---|---|
| Адрес компании | Да | расхождение с декларацией, отказ в приёме |
| Название компании | Да | то же |
| Правовая форма | Да | то же |
| Состав правления | Да, если менялись уполномоченные лица | отказ в подписи документов |
| Банковский счёт | Да | сложности с возвратами и обеспечениями |
| Сам номер EORI | Не меняется никогда | — |
Нужен ли EORI физическому лицу
Обычному покупателю, который заказывает вещь для себя, номер EORI не нужен: таможенное
оформление делает почта или курьерская служба, и специального идентификатора для этого
не требуется.
Ситуация меняется, когда ввоз перестаёт быть личным. Систематические покупки на продажу,
регулярные поставки, коммерческая цель — и таможня вправе рассматривать физическое лицо
как участника ВЭД. Тогда нужен номер, и регистрация идёт по форме WRR0001.
Отдельно стоит помнить, что отмена освобождения для посылок до 150 евро задела и частных
получателей — но только в части пошлины. Обязанности получать EORI из этого не возникло:
оформление по-прежнему выполняет оператор.
Частые ошибки при самостоятельной подаче
| Ошибка | Последствие |
|---|---|
| Не отмечена область деятельности «Cło (EORI)» | субъект зарегистрирован, номер не присвоен |
| Заявление подано без доверенности и гербового сбора | запрос из Познани, минус неделя |
| Попытка получить второй номер при действующем в другой стране ЕС | отказ, art. 9 unijnego kodeksu celnego |
| Регистрация начата после прихода груза | простой на складе временного хранения |
| Расчёт на украинскую КЕП или «Дію» | подписать документ нечем, процедура стоит |
| Документы иностранной компании без присяжного перевода | заявление не рассматривается по существу |
| Данные на PUESC не обновлены после смены адреса | декларации отклоняются при действующем номере |
| Уверенность, что EORI даёт право на art. 33a | импортный НДС уходит деньгами |
Первая строка таблицы — самая частая и самая обидная: человек проходит всю процедуру,
получает подтверждение регистрации и считает, что дело сделано. Номера при этом нет,
и выясняется это в момент подачи декларации.
Как мы работаем и сколько это стоит
- Проверяем, есть ли уже номер. У компаний, которые раньше что-то возили,
он нередко присвоен и просто забыт. - Собираем данные под форму. Для польской компании — из KRS и CEIDG,
для иностранной — из документов страны регистрации. - Готовим доверенность и оплачиваем гербовый сбор.
- Подаём WRP0001 с областью деятельности «Cło (EORI)» и получаем UPO.
- Ведём заявление до присвоения номера: отвечаем на запросы
Wydziału Centralna Rejestracja. - Передаём номер и подтверждение и объясняем, что делать дальше:
VAT-UE, представитель, art. 33a.
| Услуга | Цена | Срок |
|---|---|---|
| EORI для польской компании или ИП | 400 zł | 1–2 рабочих дня |
| EORI для компании вне ЕС | 400 zł | 2–5 рабочих дней |
| VAT + VAT-UE + EORI пакетом | от 800 zł | 2–4 недели |
| Обновление данных субъекта на PUESC | по запросу | 1–3 рабочих дня |
| Гербовый сбор за доверенность | 17 zł | включён в стоимость |
Разберём вашу ситуацию за 15 минут
Скажем, нужен ли вам польский номер вообще, что подписывать, сколько ждать
и какие регистрации понадобятся, кроме EORI.
Что читать дальше
- Импорт товаров в Польшу — коды CN, пошлины и импортный НДС
- Регистрация VAT в Польше — VAT-R, VAT-UE и сроки
- NIP, REGON, KRS и PKD — четыре идентификатора польского бизнеса
- Внесение изменений в KRS — после смены адреса данные нужно обновить и на PUESC
- Profil zaufany — чем подписывать документы в польских системах
- Счёт для компании в польском банке — куда приходят возвраты НДС
- Регистрация компании в Польше — если польского юрлица ещё нет
Частые вопросы
Сколько стоит получить номер EORI в Польше?
Присвоение номера бесплатно — таможенная администрация за него денег не берёт.
Обязательный платёж один: 17 zł гербового сбора за доверенность, если заявление подаёт
представитель. Сопровождение в napolshu.com — 400 zł, гербовый сбор включён.
Сколько ждать номер EORI?
PUESC формулирует срок осторожно: заявление может проверяться несколько дней.
На практике для польской компании с действующим NIP и электронной подписью номер
присваивается за 1–2 рабочих дня, для компании из-за пределов ЕС — за 2–5 рабочих дней
после того, как готовы переводы документов.
Нужен ли отдельный EORI для каждой страны ЕС?
Нет. У одного субъекта может быть только один номер EORI, и он действует во всех
27 странах Союза — art. 9 unijnego kodeksu celnego. Попытка получить второй номер
в другой стране заканчивается отказом.
Может ли компания из-за пределов ЕС получить EORI в Польше?
Да, если у неё ещё нет номера ни в одной стране Союза. Номер присваивает страна,
где компания совершает первую таможенную операцию. Польский NIP для этого не нужен:
номер строится как PL плюс 14 цифр и буква Z. Понадобятся учредительные документы
с присяжным переводом.
Правда ли, что посылки до 150 евро больше не освобождены от пошлины?
Да. Освобождение отменено с 1 июля 2026 года — rozporządzenie Rady (UE) 2026/382
z 11 lutego 2026 r. На переходный период до 1 июля 2028 года действует упрощённая ставка
3 евро за позицию в посылке. Источники, которые пишут о беспошлинном пороге 150 евро,
содержат устаревшие данные.
Чем EORI отличается от VAT-UE?
EORI — таможенный идентификатор, без него декларация не будет принята.
VAT-UE — налоговый номер для сделок внутри Евросоюза. Ведут их разные ведомства,
один другой не заменяет. Компании, которая ввозит товар из-за пределов ЕС и продаёт
его в Союзе, нужны оба.
Даёт ли EORI право не платить импортный НДС деньгами?
Нет. Расчёт импортного НДС в декларации — это процедура art. 33a ustawy o VAT,
и у неё свои условия: действующий статус плательщика VAT, отсутствие задолженности,
справки не старше шести месяцев и оформление через таможенного представителя либо статус
AEO. EORI — обязательное, но не достаточное условие.
Можно ли подписать заявление украинской КЭП или через «Дію»?
Нет. PUESC принимает квалифицированную подпись, выданную поставщиком из списка ЕС,
profil zaufany либо продвинутую подпись с таможенным сертификатом. Украинские средства
подписи польскими государственными системами не принимаются. Обычное решение —
доверенность на польского представителя.
Что делать, если у компании сменился адрес?
Обновить данные на PUESC формой WRP0002. Сам номер EORI при этом не меняется,
он присваивается один раз. Если данные не обновить, номер останется действительным,
но декларации начнут отклоняться из-за расхождения сведений. Обновление бесплатное.
Материал носит информационный характер и не заменяет индивидуальную юридическую консультацию.
Нормы, ставки и сроки приведены по состоянию на сентябрь 2026 года.
Автор: Марта Ковалик, юрист napolshu.com. Проверено 9 сентября 2026 года.
Источники: rozporządzenie (UE) nr 952/2013 (unijny kodeks celny), rozporządzenie Rady (UE)
2026/382 z 11 lutego 2026 r., ustawa o podatku od towarów i usług, ustawa o opłacie skarbowej,
материалы PUESC, biznes.gov.pl и Izby Administracji Skarbowej w Poznaniu.
